Lãi suất vay mua nhà thả nổi là phần chi phí chiếm phần lớn thời gian của một khoản vay, nhưng lại thường bị người vay xem nhẹ khi chỉ nhìn vào con số ưu đãi những tháng đầu. Năm 2026, nhiều khoản vay sau ưu đãi đã chuyển lên mức 11–13%/năm, cá biệt cao hơn. Bài viết giải thích cơ chế thả nổi, cách ngân hàng tính, ví dụ con số cụ thể và cách hạn chế rủi ro.
Lãi suất vay mua nhà thả nổi là gì?
Lãi suất thả nổi là mức lãi thay đổi định kỳ theo một lãi suất tham chiếu của ngân hàng, thường điều chỉnh 3 hoặc 6 tháng một lần. Trong vay mua nhà, khoản vay thường có giai đoạn ưu đãi cố định đầu tiên, sau đó chuyển sang thả nổi cho đến hết thời hạn vay.
Ví dụ, một khoản vay 20 năm với 2 năm ưu đãi nghĩa là 18 năm còn lại bạn trả theo lãi thả nổi. Vì vậy, mức thả nổi mới là con số quyết định tổng chi phí, không phải mức ưu đãi trên tờ rơi.
Công thức tính lãi suất vay mua nhà thả nổi
Hầu hết ngân hàng tại Việt Nam dùng chung một công thức: lãi suất thả nổi bằng lãi suất tham chiếu cộng biên độ.
Lãi suất vay mua nhà thả nổi tham chiếu
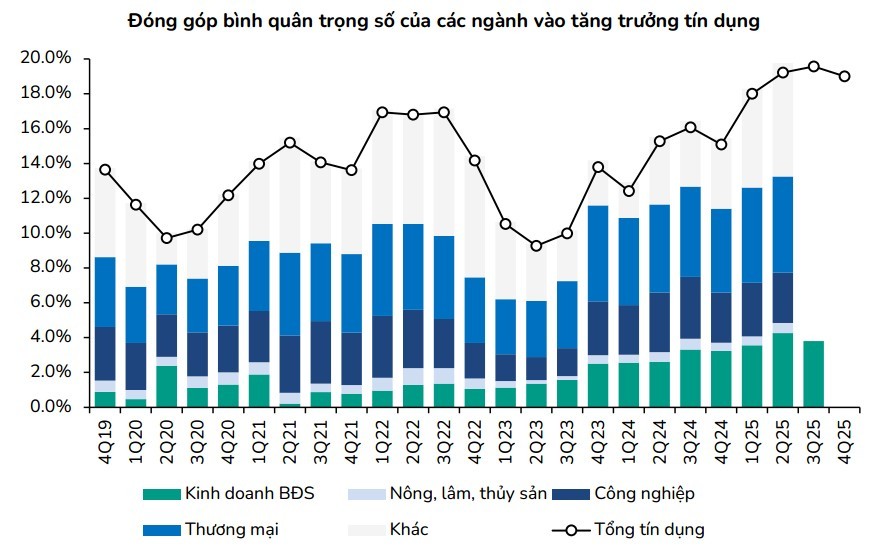
Đây có thể là lãi suất tiết kiệm kỳ hạn 12 hoặc 13 tháng của chính ngân hàng, bình quân lãi suất tiết kiệm 12 tháng của nhóm ngân hàng quốc doanh, hoặc “lãi suất cơ sở” do ngân hàng tự công bố. Khi lãi huy động tăng, lãi tham chiếu tăng theo.
Biên độ
Biên độ là phần cộng thêm cố định ghi trong hợp đồng, năm 2026 phổ biến khoảng 3–4%/năm với vay thế chấp mua nhà. Ví dụ, theo VTC News tháng 6/2026, Techcombank tính lãi sau ưu đãi bằng lãi tiết kiệm 13 tháng cộng 3,5%; OCB dùng lãi cơ sở kỳ hạn 13 tháng cộng 3,25–3,5%.
Biên độ được giữ nguyên suốt thời gian vay, trừ khi có phụ lục điều chỉnh. Vì vậy, biên độ là con số đáng thương lượng nhất khi ký hợp đồng.
Mặt bằng lãi suất vay mua nhà thả nổi năm 2026
Lãi suất huy động đảo chiều tăng từ quý IV/2025 đã kéo lãi suất vay mua nhà thả nổi đi lên. Các số liệu dưới đây tổng hợp từ báo chí tài chính trong năm 2026, mang tính tham khảo.
| Giai đoạn | Mức phổ biến | Nguồn |
|---|---|---|
| Ưu đãi 1–3 năm đầu | Khoảng 7–9%/năm | VnBusiness, đầu 2026 |
| Sau ưu đãi | Khoảng 9–13%/năm | Nhà Đầu Tư, 2/2026 |
| Sau ưu đãi, trường hợp cao | 13–16%/năm | VietnamFinance, 8/2026 |
Mức thực tế của từng người phụ thuộc ngân hàng, hồ sơ tín dụng và thời điểm điều chỉnh. Từ tháng 8–9/2026, một số ngân hàng bắt đầu cạnh tranh bằng cách kéo dài thời gian cố định và giảm biên độ, nên hãy so sánh nhiều nơi trước khi chọn.
Ví dụ tính tiền trả hằng tháng khi lãi suất vay mua nhà thả nổi tăng
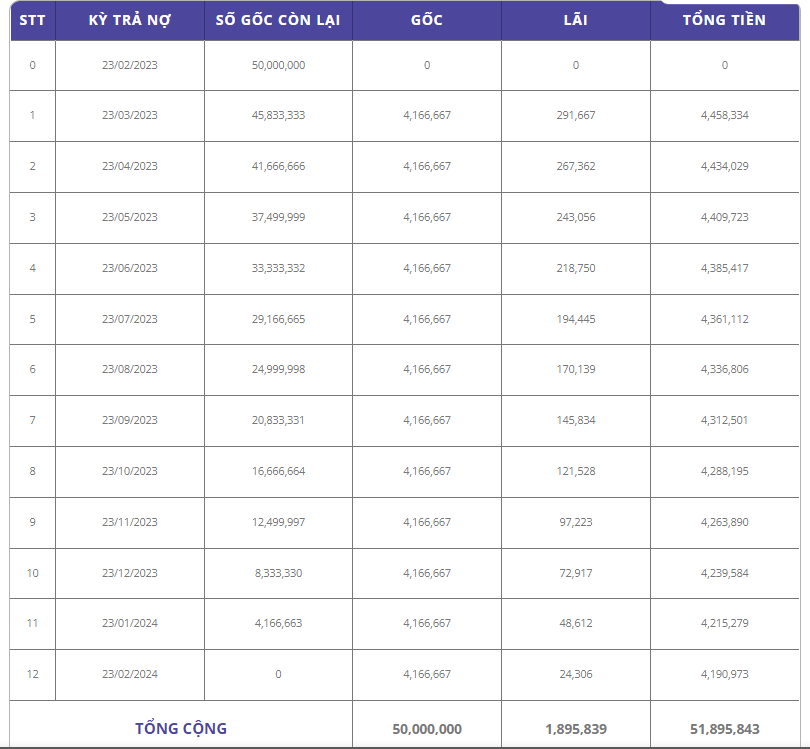
Con số cụ thể giúp thấy rõ tác động hơn mọi giải thích. Giả sử bạn vay 2 tỷ đồng trong 20 năm, trả theo dư nợ giảm dần, tức gốc trả đều khoảng 8,33 triệu đồng mỗi tháng.
- Tháng đầu với lãi ưu đãi 8%/năm: tiền lãi khoảng 13,3 triệu, tổng trả khoảng 21,7 triệu đồng.
- Nếu lãi thả nổi lên 12%/năm: tiền lãi trên dư nợ 2 tỷ khoảng 20 triệu, tổng trả khoảng 28,3 triệu đồng.
- Nếu lãi thả nổi lên 14%/năm: tiền lãi khoảng 23,3 triệu, tổng trả khoảng 31,7 triệu đồng.
Chênh lệch giữa mức ưu đãi và mức thả nổi cao có thể lên tới khoảng 10 triệu đồng mỗi tháng ở giai đoạn đầu. Đây là lý do nên tính khả năng trả nợ theo kịch bản xấu, không theo mức ưu đãi.
Theo thời gian, dư nợ giảm dần nên tiền lãi mỗi tháng cũng giảm. Tuy vậy, những năm đầu sau ưu đãi là lúc dư nợ còn lớn nhất, đồng thời lãi thả nổi bắt đầu áp dụng.
Nhiều gia đình gặp áp lực chính ở giai đoạn này, nên kế hoạch tài chính cần chuẩn bị trước ít nhất vài tháng trước khi hết ưu đãi.
Thả nổi hay cố định: nên chọn loại nào?
Không có lựa chọn đúng cho mọi người. Câu trả lời phụ thuộc vào kỳ vọng lãi suất và khả năng chịu biến động của gia đình bạn.
Lãi cố định dài hạn
Dễ lập kế hoạch tài chính, an tâm khi lãi thị trường tăng. Đổi lại, mức cố định thường cao hơn mức ưu đãi ngắn hạn, và nếu lãi thị trường giảm bạn không được hưởng.
Ưu đãi ngắn rồi thả nổi
Chi phí ban đầu thấp, hợp với người dự định trả nợ trước hạn trong vài năm. Rủi ro là tiền trả hằng tháng tăng mạnh nếu lãi thị trường đi lên đúng lúc hết ưu đãi.
Nếu thu nhập ổn định nhưng không dư dả, nhóm gói vay cố định 24–36 tháng với biên độ sau ưu đãi vừa phải thường là điểm cân bằng hợp lý.
Những điều khoản cần đọc kỹ trong hợp đồng vay
Hai hợp đồng có cùng mức ưu đãi có thể khác nhau rất nhiều ở các điều khoản nhỏ. Trước khi ký, hãy hỏi và yêu cầu ghi rõ những điểm sau.
- Lãi suất tham chiếu là gì, công bố ở đâu, bao lâu điều chỉnh một lần.
- Biên độ cụ thể, có thay đổi trong thời gian vay không.
- Phí trả nợ trước hạn theo từng năm.
- Thời gian ân hạn gốc, nếu có.
- Các sản phẩm bán kèm như bảo hiểm khoản vay, có bắt buộc không.
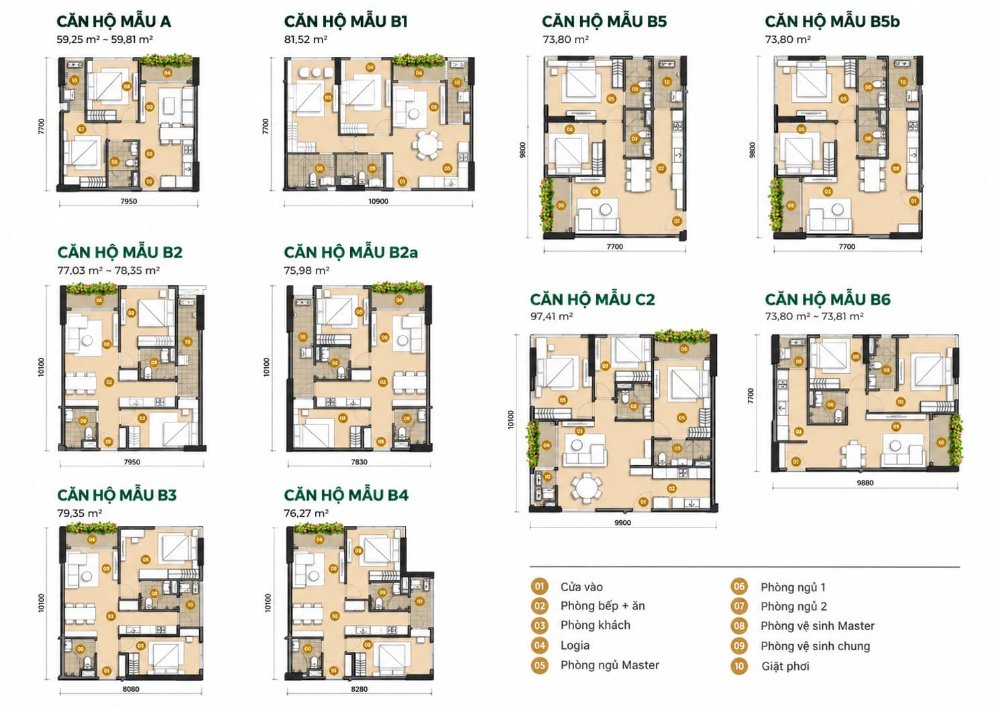
Khi mua căn hộ dự án, chủ đầu tư thường liên kết với ngân hàng để hỗ trợ lãi suất. Ví dụ, chính sách tại các phân khu ở Mizuki Park có thời điểm hỗ trợ lãi suất và ân hạn gốc dài.
Cách giảm rủi ro khi vay với lãi suất vay mua nhà thả nổi
Lãi thả nổi không đáng sợ nếu bạn chuẩn bị trước. Một vài nguyên tắc dưới đây giúp khoản vay không trở thành gánh nặng. Giữ tổng tiền trả nợ hằng tháng dưới khoảng 40 – 50% thu nhập ổn định. Tính theo kịch bản lãi 13–14%/năm. Duy trì quỹ dự phòng tối thiểu 6 tháng tiền trả nợ.
Ưu tiên trả bớt gốc trong giai đoạn ưu đãi để giảm dư nợ trước khi thả nổi. Định kỳ so sánh lãi với ngân hàng khác. Nếu chênh lệch đủ lớn có thể cân nhắc chuyển khoản vay sau khi tính phí trả trước hạn.
Với người dưới 35 tuổi mua nhà ở xã hội, Ngân hàng Nhà nước triển khai gói vay ưu đãi từ 6,5%/năm từ 1/7/2026 đến hết năm 2026 theo Tạp chí Kinh tế Tài chính. Nếu đủ điều kiện, đây là lựa chọn đáng cân nhắc.
Câu hỏi thường gặp về lãi suất vay mua nhà thả nổi
Các câu trả lời ngắn dưới đây tóm tắt những ý chính.
Lãi suất vay mua nhà thả nổi bao lâu điều chỉnh một lần?
Thường 3 hoặc 6 tháng một lần, tùy hợp đồng.
Biên độ lãi suất bao nhiêu là hợp lý?
Năm 2026, biên độ vay mua nhà phổ biến khoảng 3 – 4%/năm. Biên độ càng thấp càng có lợi cho người vay.
Có thể đàm phán lại lãi suất sau ưu đãi không?
Có thể, nhất là khi hồ sơ trả nợ tốt. Nếu ngân hàng không giảm, bạn có thể cân nhắc chuyển khoản vay sang ngân hàng khác.
Kết luận
Lãi suất vay mua nhà thả nổi quyết định phần lớn tổng chi phí khoản vay. Hãy so sánh các gói vay theo biên độ, lãi tham chiếu và thời gian cố định. Và luôn tính khả năng trả nợ theo kịch bản lãi cao.
Nếu bạn đang cân nhắc mua căn hộ tại TPHCM. Và muốn so sánh các gói vay liên kết với chủ đầu tư dự án. Đội ngũ công ty BĐS Halo Home có thể giúp lập bảng tính dòng tiền cụ thể.